解码VIE架构:揭秘科技巨头境外上市背后的秘密
很多互联网、科技、教育、文娱等行业在计划境外上市时,都会反复听到一个高频词——VIE架构。许多人只知道这些行业 “境外上市要搭VIE”,却说不清它到底解决了什么实际问题,为什么绕开股权、改用协议就能打通境外上市的关键节点。
本文从VIE架构的核心作用、搭建逻辑、核心协议和适用场景展开拆解,帮助大家理解其运作逻辑。
一、先搞懂:VIE架构到底是什么?
1、概念
VIE,即“可变利益实体”,又称“协议控制”是一种通过协议而非股权来控制境内运营实体的架构安排。
境外投资主体虽不直接持有境内公司的股份,但通过一系列法律协议,能够实际支配其经营并获取经济利益。
核心区别于传统股权架构:不靠股权控股,靠协议控股。
2、核心背景
国内很多核心行业有外资准入限制,外资不能直接持股持有国内业务牌照的实体。
但企业想要去境外上市、拿海外投资,就必须让境外投资人享有公司控制权和收益权。
因此VIE的核心定位:在不触碰国内外资监管红线的前提下,让境外上市主体合法控制境内业务、合并境内利润,满足境外资本市场上市规则。
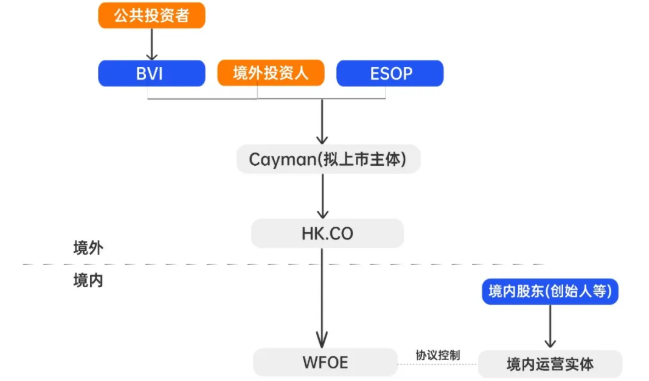
二、VIE架构核心:解决3大境外上市痛点
这是VIE架构存在的核心价值,也是受限行业企业搭建架构的根本原因。
1、规避外资准入限制,保证国内业务合规国内增值电信、互联网、游戏、在线教育、数字内容等行业,均明确限制外资持股,企业开展业务所需的经营牌照、资质,只能由内资公司持有。
如果境外资本直接持股境内经营公司,属于违规经营,不仅无法上市,还会面临牌照吊销、业务叫停的风险。
VIE的解决方案:
(1)境内实际经营公司全程保持纯内资股权结构,符合国内监管和牌照要求;
(2)境外主体不持股,通过合规协议实现实质控制,规避外资准入禁令。
2、保障境外投资人权益,打通跨境融资通道境外投资者的核心诉求很明确:投出去的钱,要有控制权、有收益权、权益可落地。
若没有VIE架构,境外投资人仅持股境外空壳公司,无法掌控境内核心业务,投资权益毫无保障,不会愿意出资。
VIE的解决方案:通过整套协议体系,让境外投资人依托开曼上市主体股权,间接享有境内业务的控制权、利润分配权、决策话语权,彻底打消外资投资顾虑,打通境外融资、上市募资的核心通道。
3、合法转移境内利润,满足境外上市财务要求纳斯达克、港交所等境外资本市场,要求上市主体必须拥有持续独立盈利能力,且核心业务利润需并入上市主体合并报表。
如果境外主体无法获取境内业务利润,财报会持续亏损或无营收,完全达不到上市标准。
VIE的解决方案:通过合规的服务协议、技术合作协议,境内经营公司以服务费、技术费等合法形式,将核心利润流转至境内外商独资企业(WFOE),再逐层归集到境外上市主体,合法做大上市主体财报,满足上市盈利审核要求。
三、VIE架构:每层分工清晰
完整VIE架构遵循创始人→境外持股→境外上市→境内衔接→境内经营的路径,每一层都有它独特的作用:第一层:BVI公司(创始人持股平台)由创始人、核心股东设立,核心作用是免税持股、方便股权流转,无额外税负,是境外股权搭建的基础载体。
第二层:开曼公司(核心上市主体)对接全球资本市场的核心主体,纽交所、纳斯达克、港交所均认可开曼公司上市资质,风投、公众投资人全部在此持股,是官方认定的上市主体。
第三层:香港公司(跨境衔接+税务优化)作为开曼主体和内地企业的中间枢纽,依托内地与香港的税收优惠政策,降低跨境资金流转、利润归集的税务成本,同时方便跨境资金管理。
第四层:境内WFOE(外商独资企业,协议执行主体)由香港公司全资设立,不开展实际业务,专属作用是和境内经营公司签署全套控制协议,承接利润、落实控制权,是境内外架构的核心衔接点。
第五层:境内运营公司(VIE实体,业务核心)纯内资结构,持有所有业务资质、经营牌照,开展真实主营业务,是企业营收、利润的核心来源,符合国内监管要求。
四类关键协议
VIE结构的稳定性与合规性,依赖于一组相互衔接、相互补充的协议组合。核心协议包括以下四类:
(1)独家业务合作协议 :约定境内运营公司将其全部或核心业务独家委托给WFOE开展,境内运营公司按约定向WFOE支付服务费,服务费金额通常与营业收入、利润挂钩,确保利润合法转移。
(2)独家购买权协议 :约定在未来外资准入政策放宽时,WFOE拥有对境内运营公司全部股权的独家购买权,为未来VIE结构的拆解、外资直接持股提供路径。
(3)表决权委托协议 :境内运营公司股东将其全部股权对应的表决权委托给WFOE或其指定主体行使,使WFOE拥有经营决策、人事任免等全部核心表决权。
(4)股权质押协议 :境内运营公司股东将其持有的全部股权质押给WFOE,若违反协议约定,WFOE行使质押权,保障境外上市主体的控制权不受侵害。

四、适用场景:哪些企业需要搭建VIE?
VIE的应用场景具有高度特定性。判断是否需要搭建VIE,一般是以下两种情况:
1、行业属性处于外资准入负面清单内的限制/禁止类行业。比如:(1)在线教育(K12、职业教育等)。(2)数字内容与游戏(短视频、网络游戏等)。(3)部分医疗健康、金融科技细分领域。(4)互联网信息服务(社交平台、电商、SaaS等)。 2、资本诉求有明确的境外IPO计划,或需要通过境外主体进行大规模股权融资。反之,若企业业务不涉及外资限制,或仅寻求境内融资/A股上市,则无需采用VIE结构。 综上,VIE是兼顾国内合规与境外上市融资的特殊架构。企业是否需要搭建、如何合规落地,可结合自身业态与上市规划。了解更多海外资产、家族办公室或身份规划相关资讯,
请扫码添加下方客服微信或拨打热线(400-106-8058):