香港税务居民到底如何认定?
这几年香港接连推出好几种人才入境计划,不少内地朋友拿到身份之后就来这边工作定居,生活节奏慢慢都往这边靠了。我身边好多人都觉得,只要手里有香港身份证、正常交强积金、签证每次都按时续上,自动就能算香港税务居民了。
税务居民的认定逻辑比大家想的要灵活很多,不会机械数你一年在香港待了多少天就直接下结论,税务局会把所有注意力放在你真实的生活重心究竟落在哪边。
今天就顺着CRS规则、两地各自的认定标准、双重身份的判断逻辑还有最新的官方参考案例这几个方向,把大家最关心的规则细节都掰扯明白,看完你肯定能搞懂自己的情况该怎么判断。
大家对这个问题的很多误判,根源从来都不在规则本身有多复杂,大多是从最开始就把三个完全不同的概念混到一起谈了。
香港居民身份的管辖范畴集中在入境事务层面,管的是你能不能合法入境、在香港逗留多长时间、能不能在这边开展工作,以及满足居住等条件之后申请永久性居民身份这些事。
税务居民身份的核心是你和某个税务管辖区的关联度,决定了当地的税法、两地之间的税收协定能不能适用于你,所有规则都是税务局制定的。
CRS账户信息申报与交换,管的是金融机构怎么识别你的税务居民身份,以及你名下的哪些账户信息需要向税务机关申报、参与不同管辖区之间的信息交换。
三者之间确实有一定关联,但绝对不能直接画等号。
拿到香港身份证,不等于自动不再是内地税务居民。
成为香港税务居民,也不等于账户信息一定只涉及香港。
被交换账户信息,更不等于账户余额全部需要补税。
很多人一听到CRS交换就慌得不行,其实完全没必要,你最后要不要纳税、该在哪边纳税、具体要交多少,都要结合你的实际居民身份、收入的性质、收入来源地还有对应适用的税法才能确定,根本不存在一交换就要补全所有税款的情况。
碰到银行要你填税务居民信息的时候,别总想着怎么瞒报内地身份让银行只填香港,你该先想清楚自己的真实税务身份到底是什么,之前填过的资料有没有和事实不符的地方,自己的所有收入有没有按规定完成申报。
香港税务居民身份到底怎么认定
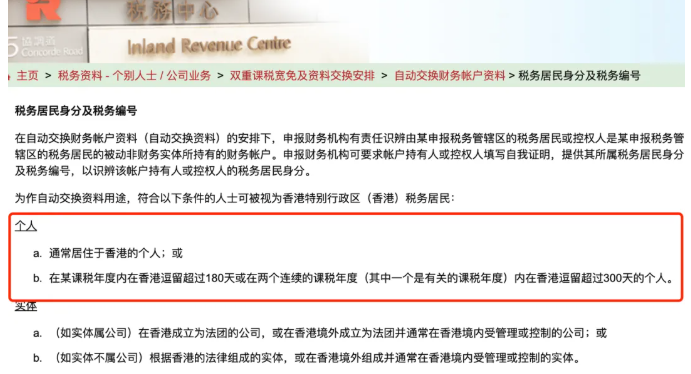
“通常居住于香港”是判断香港税务居民身份最核心的标准,不过香港的《税务条例》到现在都没给这个概念下过明确的固定定义,全看税务局结合每个人的实际情况裁量。
按照香港税务局这么多年的实际处理思路,判断的时候会综合好多细节,比如你有没有在香港留一个可以长期自住、供你或者家人日常生活用的住所,你每年在香港逗留的天数有多少,你在外地有没有其他长期居住的物业,你日常的生活重心和主要居住地到底在香港还是其他地方。
好多人觉得拿到永居身份证就万事大吉了,其实根本不是这么回事,哪怕你手里有香港永久性居民身份证,如果你的生活和居住重心长期都在内地或者其他地方,税务局也不会认定你属于通常居住于香港的税务居民。
除了通常居住的标准之外,还有一个更直观的逗留天数参考标准,第一种是你在单个课税年度里在香港逗留的时间超过180天,第二种是连续两个课税年度里,你在香港的总逗留天数加起来超过300天就可以,这两个条件满足任意一个都能作为认定依据。
对了香港的课税年度是每年的4月1日到第二年的3月31日,和内地的自然年完全不一样,计算天数的时候不管你当天是入境还是出境,只要当天你人在香港就算一天,哪怕你只是早上来香港喝个茶下午就回深圳也算一天,这点和内地“住满24小时才算一天”的口径差得可太多了,大家算的时候千万别搞混啊。
同时符合两地居民条件?按这个逻辑判断就行
要是你同时符合内地和香港两边的税务居民认定条件也不用慌,两地签订的《全面性安排》里专门设置了一套依次适用的判断规则,大家平时叫它“加比规则”,名字听着有点拗口,实际逻辑其实特别好懂。
判断的时候最先看的是永久性住所,这里的永久性住所和你在哪边买了房没有直接关系,核心是哪边有可供你持续使用、具备长期居住性质的住所,你在香港租的长租房也能算永久性住所,你在深圳买了房但常年空着不住也不算你的永久性住所。
一套房子能不能算你的永久性住所,要结合你实际的使用情况和居住安排来判断,光拿产权证或者一年以上的租约过来当证明是没用的。
如果两边都有符合要求的永久性住所,就会进入下一个判断维度看重要利益中心,简单说就是你的个人关系和经济关系,与哪一边更密切?
判断的时候会综合好多维度的细节,比如你的配偶和孩子平时主要在哪边生活,你主要的工作实际是在哪边开展的,你自己的事业经营和财产管理主要放在哪边,你平时的社交关系、日常生活还有长期规划更偏向哪一边。
这个判断没有固定的打分标准,不是说你在香港有工作就一定算香港税务居民,也不是说你的孩子在内地读书就一定算内地税务居民,所有结论都要结合你全部的生活事实来下。
如果两边的重要利益中心差不多没法判断优先级,或者你在内地和香港都没有符合要求的永久性住所,就会进入下一个判断维度看你的习惯性居处在哪边。
不能简化成今年在哪边多住了一天就归属于哪边的税务居民,要结合你每年在两边的停留频率、每次停留的持续时间还有日常的生活规律等多方面因素综合判断。
如果前面三个判断标准都没法得出明确结论,最后会由两地的主管税务机关协商确定你的居民身份归属,内地和香港的这套判断规则里,从来没有把国籍放在前面的判断顺序里。
这里有个非常重要的边界一定要拎清楚,加比规则解决的只是《全面性安排》适用过程中的居民归属问题,不能把它当成能一键免除所有内地税务义务的尚方宝剑,更不能不核对自己的实际情况符不符合CRS规则,就私自把银行资料里的内地税务居住地信息删掉。
居民身份、具体收入的征税权、银行自我证明,这三者互相关联但本质上不是同一个问题,千万别混为一谈。
官方给出的参考案例,到底说了什么?
香港税务局在《全面性安排》的常见问题第17到21题里,列举了好几种特别有代表性的跨境生活安排,我把它们整理成三类方便大家对照着看,基本能覆盖大部分在港工作生活的人的情况。
第一种是全家都迁居到香港生活的情况,自己在香港有稳定工作,配偶和孩子都跟着过来定居,孩子在香港的学校读书,平时大部分时间都待在香港。好多人看到这种情况第一反应都是这肯定算香港税务居民了对吧?但官方的判断逻辑还是先从永久性住所开始看起。
如果你在香港有符合要求的永久性住所,在内地没有其他长期居住的住所,一般会被认定为《全面性安排》下的香港居民,要是你在内地和香港都有符合要求的永久性住所,还是要继续比较你两边的个人关系和经济关系密切度,全家迁居只是一个重要的参考事实,不是能跳过所有判断程序的通行证。
第二种是受雇于香港公司,但平时大部分工作时间都在内地出差的情况,哪怕你每年在香港的逗留时间超过180天,周末基本都留在香港休息,也不能只看劳动合同上的雇主是香港公司就直接下结论。
官方案例里特别提示,经常需要在内地开展工作的人,在内地保留永久性住所、和内地保持更密切的个人及经济关系的可能性确实更高,这只是结合普遍案例事实做出的可能性判断,不是说你只要去内地出差就一定会被认定为内地税务居民。它真正想提醒大家的是,你雇主的注册所在地,不等于你实际的工作所在地,判断的时候要以实际工作地点为准。
第三种是现在最常见的双城生活模式,自己工作日在香港上班,周末就回内地的家,配偶和孩子平时都在内地生活上学。
官方判断还是会按之前的层级一步步来,要是你在香港的住所不具备永久居住性质,在内地有符合要求的永久性住所,基本会被认定为内地居民,要是两边都有符合要求的永久性住所,还是要继续比较你两边的个人和经济关系密切度。虽然不是说家人在哪边就直接按哪边算,但家庭生活的重心确实是判断过程中不能忽略的重要因素。
看完这些案例我最想和大家说的是,不需要为了凑税务居民的条件特意去买房或者注册公司,税务判断看的是你完整的真实生活状态,不是你特意挑出来的几个对自己有利的片段事实。
想稳妥拿到香港税务居民认定,该怎么做?
要是你想拿到香港税务局比较稳定的税务居民认定,只靠单个条件往往是不够的,更稳妥的做法是同时把“在香港有可长期使用的住所”和“在香港有真实的经济联系”这两个核心条件做实。
税务局判断一个人是否“通常居住于香港”时,会重点关注你有没有在香港有一个可以随时使用、相对稳定的居所。相对来说自有房产的证明力会更强一点,因为它更能体现你长期居住和定居的意图,刚好2024年香港已经撤销了额外印花税等调控措施,非永久居民在香港买房的成本门槛降了不少。要是暂时不打算买房,签长期租约也是可以的,但平时要注意保留正式的租约合同、租金支付记录还有水电煤账单这些能证明你实际居住的痕迹。
只有住所还不够,税务局还会看你个人或者你名下的公司在香港有没有真实的经济活动,常见的做法有两种,一种是受雇于香港公司并且实际在香港开展工作,核心不是你有一份和香港公司签的劳动合同,而是你们之间存在真实的雇佣关系、你有稳定的香港收入、雇主按规定给你交强积金,并且你主要的工作时间确实是在香港。另一种是你在香港经营一家有真实商业实质的公司,千万别搞那种只注册不运营的空壳公司,2025年起香港对公司实质性经营的要求会越来越严,空壳公司申请“居民身份证明书”被拒的风险非常高,所谓的真实运营,核心是公司有实际的业务活动和经营痕迹,不是只有一张注册文件就行。
当你同时具备“固定居所”和“真实经济联系”这两个条件的时候,税务居民认定的确定性会明显高很多,再配合每年在港居住超过180天的时长要求,申请香港税务局签发的“居民身份证明书”基本不会有什么问题。这套安排还有额外的好处,真实的公司雇佣关系刚好能满足入境处对身份续签的要求,自住房产和水电煤账单又能证明你在香港的居住联系,相当于一套组合安排,同时能满足身份续签、永居申请和税务居民身份认定三个目标,性价比特别高。

做安排之前,先整理好这四张清单
要是你已经拿到了香港身份,或者正在做跨境家庭和资产的相关安排,我建议你先把自己的现有资料整理清楚,别着急先去多买一套房或者多注册一家公司。
第一张是你每年的居住时间表,分别记录好你在内地、香港还有其他地区的出入境日期、实际停留的具体情况,一定要注意不同税制的年度和天数计算口径不一样,别用同一张粗略的统计表应付所有的判断场景。
第二张是家庭与住所情况表,写清楚你的配偶和子女主要在哪边生活,内地和香港的住所分别是怎么使用的,哪些住所是可以供你持续居住的,有没有存在出租、空置、临时住宿这些情况,所有内容都要基于真实事实,不要为了某个结论特意去制造假的生活痕迹。
第三张是工作与收入情况表,把你所有的收入分开整理清楚,包括工资、奖金、股息、经营所得、租金、投资收益等等,同时记录好雇主或者付款方的所在地、你实际的工作地点、收入对应的相关期间,以及已经缴纳的税款情况,别觉得钱打进香港账户就一定是来源于香港的收入,也别觉得钱来自境外就一定不需要申报。
第四张是账户与申报记录表,核对好你在银行、券商、保险机构留存的税务居民资料,以及相关年度的报税记录有没有遗漏或者错误的地方。
你把这四张清单都准备齐全了,再去找熟悉两地税务规则的专业人士帮你评估,才能真正确定哪些义务是你需要履行的,哪些优惠待遇是你可以申请的,哪些现有的安排是需要调整的,比你自己瞎琢磨或者乱找攻略靠谱多了。
了解更多海外资产、家族办公室或身份规划相关资讯,
请扫码添加下方客服微信或拨打热线(400-106-8058):