香港永居身份解析:内地社保、房产、养老待遇全攻略
好多打算申请或者已经拿到香港身份的朋友,最近找我问得最多的就是会不会影响内地的社保、房子还有之后的养老待遇,之前交了十几年的社保难不成就白扔了?名下的房产会不会因为身份变动出什么问题?老了之后两边的待遇能不能都享受到?
我之前特意翻了最新的政策文件,还问了身边几个已经拿了永居的朋友的实际经历,把大家最关心的几个问题理得明明白白的,哦对了有个核心前提得先跟大家说清楚,你拿到香港永居之后要不要办回乡证,这个选择直接决定了你内地的户口要不要注销,连带社保房产的处理方式也完全不一样。
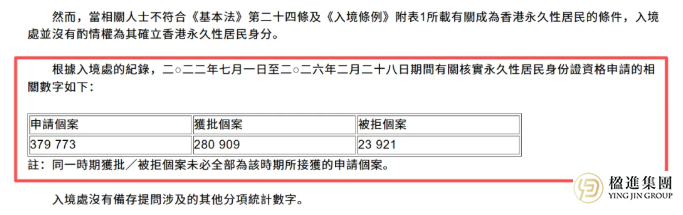
内地社保怎么处理全看回乡证办理情况
还处于优才、高才通这类非永居阶段的时候,内地户口完全不用注销社保账户也保持原有状态不变,想继续交就正常交就行之前交过的年限和账户里的钱都持续有效,半点儿不会受你香港身份的影响。
等拿到永居之后就分两种情况处理了:
第一种是不办回乡证保留内地户口,这个是大部分人会选的最省心的方案,内地身份证还能正常用社保医保还有之后的退休待遇和普通内地居民完全没区别,不用做任何额外的操作一切照旧就行。
第二种是办了回乡证需要注销内地户口的情况,社保也不会直接清零,具体怎么处理要看你养老保险的缴费年限够不够15年。
缴费年限满15年的话,到了法定退休年龄男的满60岁女工人满50岁,女干部或者灵活就业的满55岁回内地办退休手续就行,养老金按月打到你内地的银行账户里你人就算一直在香港生活也能正常收到钱。
缴费年限不够15年的话有两个选择,要么办理退保一次性把个人账户里自己交的那部分钱取出来,不过之前累计的缴费年限就直接清零了,要么就把账户留着之后回内地工作或者居住的时候接着交,等累计满15年之后照样能领养老金我个人是建议优先选保留账户的,退保等于把之前攒了那么久的缴费年限全扔了真的特别不划算。
还有医保和公积金的处理方式和养老不太一样,注销户口之后内地的医保待遇一般就中止了,公积金反而可以直接销户一次性全额提取出来,这笔钱留在账户里也没什么必要直接取出来用更合适。
另外还有个政策很多人不知道,根据港澳台居民在内地参保的暂行办法,就算你已经成了香港居民只要之后在内地就业居住或者就读,依然可以按照规定正常参保身份变了不代表你就没有在内地参保的资格哈。
内地买房大湾区门槛低,深圳单独有限购规则
购房资格其实不看你有没有香港身份,主要看你要买的那个城市的限购政策还有你手里用的证件。
大湾区大部分城市现在港人只要凭香港身份证加回乡证就能直接买房,不用再提供内地社保或者工作证明,广州2026年4月刚出的新政还明确支持港澳居民来穗置业,不仅简化了购房需要的材料还提供按揭便利和公积金跨境人民币结算的服务。
深圳的规则要单独拎出来说,深圳全市对港澳居民限购1套自住住宅,是以成年个人为单位的不分区也不享受家庭多套的政策,2026年4月深圳放宽的是持居住证的非深户家庭的购房政策,在福田南山宝安新安街道可以购1套还免社保个税证明,这条政策不适用于港澳台身份港澳居民在深圳还是只能买1套,千万别搞混了白跑一趟。
大湾区以外的城市比如北京这些,对境外个人购房有单独的审核规则,通常也是限一套自住能不能通过审核要看综合情况,买房之前一定要先查清楚目标城市最新的购房细则,别交了定金才发现没有资格到时候进退两难。
高才通续签要提前准备别踩程序性问题
好多拿了高才通的朋友别光顾着高兴忘了准备续签的事,等签证快到期了才急急忙忙整理材料很容易出问题。高才通目前可以在签证到期前3个月内递交续签申请,官方是建议尽早申请至少提前6个星期提交,一般处理时间大概是2到3个星期不过具体时间还要看每个人的个案情况。
我是建议提前6个月就开始整理检查材料,受雇人士要核对雇佣合同、工资记录、强积金还有税务文件,看看有没有缺失或者信息不一致的地方,自雇人士要检查业务合同、经营流水、办公室资料还有公司的财务及报税记录。
还有两个特别容易忽略的细节,续签之前需要先完成高才通持有人专属的问卷调查,保存好确认通知书部分B/C类的申请人还要补交学历认证材料。
还有网上递交续签申请的时候申请人必须身在香港,获批之后的签证缴费和领取也要求本人在港,千万别因为这么个小的程序性问题耽误了整份申请,到时候后悔都来不及。
养老待遇不受身份影响,医疗衔接要提前规划
养老金的领取资格完全不受身份影响,只要你养老保险累计交满15年到了法定退休年龄,不管你拿的是香港居民身份还是永居也不管你的内地户口有没有注销,都有资格领取内地的养老金。
如果你之前在内地多个城市交过社保,港澳台居民的领取地规则是,先归集到缴费时间最长的所在地或者最后最长缴费所在地办理退休,如果各个参保地的缴费年限都不满10年的,就归集到缴费年限最长的那个地方办理。
真正要提前规划的是医保衔接的问题,内地的医保覆盖的是内地的定点医院,在香港看病通常不能直接报销如果你打算长期定居香港的话,需要另外规划在香港的医疗保障。
想同时保留内地社保和香港强积金是完全不冲突的,两者还能形成互补不过要是两边都有受雇的话要留意重复参保的豁免规则,别平白多交了不必要的钱。
其实这些选择都没有什么标准答案,也没有拿了身份就自动给你匹配好最优方案的好事,办不办回乡证、社保没交满15年是退还是留、深圳那套房子买在哪个区、养老金最终归集到哪个城市,每一个选择做错了,都会影响你未来十几年甚至几十年的钱和相关待遇,真的要提前做好规划别等出问题了才想着补救,到时候要花的成本可就高多了。
了解更多海外资产、家族办公室或身份规划相关资讯,
请扫码添加下方客服微信或拨打热线(400-106-8058):